
Chính sách · Thanh toán · Tài chính 2026
Chính sách thanh toán & vay OCB Phú Gia Royal Park Quy Nhơn 2026
Khi tìm hiểu nhà phố hoặc shophouse Phú Gia Royal Park Quy Nhơn, tổng giá sản phẩm mới chỉ là một phần của bài toán tài chính. Điều quan trọng không kém là số vốn cần chuẩn bị ban đầu, phương án thanh toán và điều kiện vay ngân hàng.
Hồ sơ và tài liệu cập nhật năm 2026 cho thấy người mua có thể gặp nhiều phương án khác nhau như thanh toán theo tiến độ, phương án hỗ trợ lãi suất hoặc thanh toán sớm. Ngoài ra, tài liệu tài chính hiện có giới thiệu chương trình vay từ OCB.
Chính sách bán hàng, ưu đãi và điều kiện tín dụng có thể thay đổi theo thời điểm. Vì vậy mọi con số trong bài cần được đối chiếu lại bằng phiếu tính giá và tài liệu chính sách của đúng ngày giao dịch.
Đặt cọc Phú Gia Royal Park Quy Nhơn bao nhiêu?
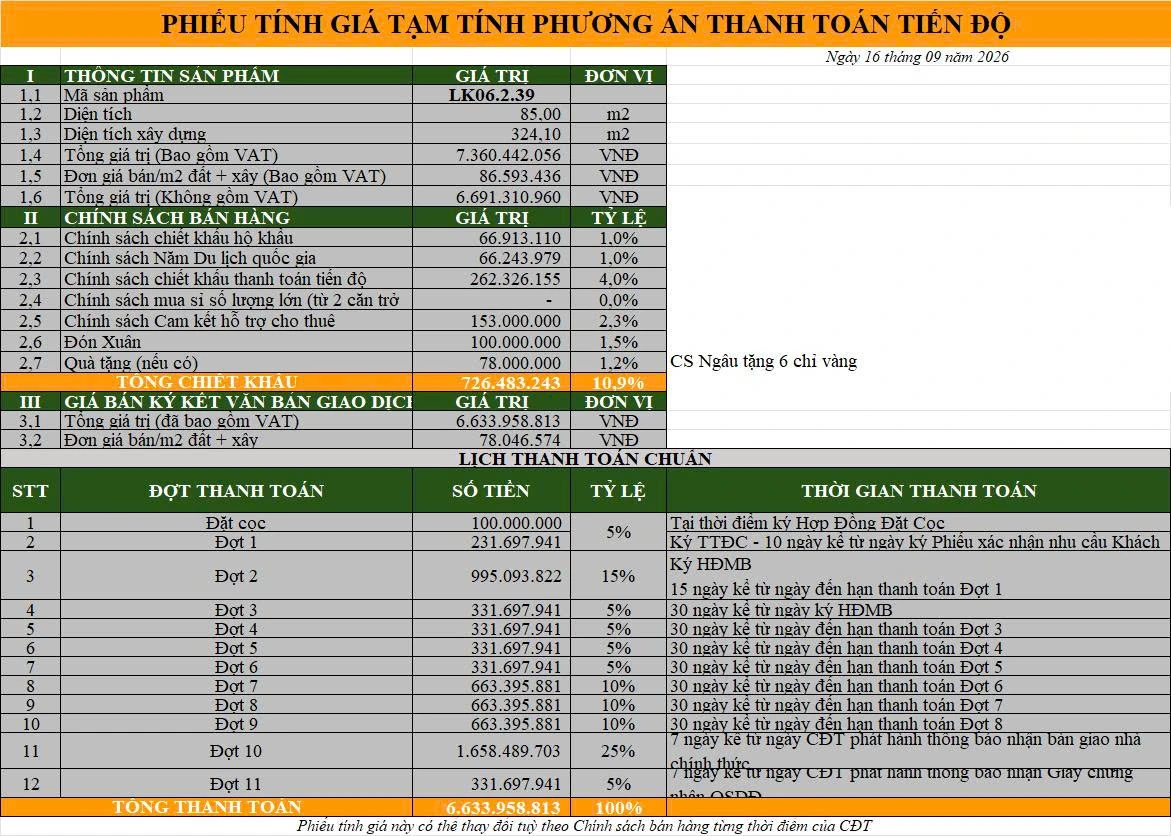
Theo mẫu Thỏa thuận đặt cọc năm 2026 được cung cấp, bước đăng ký nguyện vọng ghi nhận khoản đặt cọc 100.000.000 đồng.
Khoản đặt cọc là bước đầu trong quá trình giao dịch và không nên được hiểu là toàn bộ số vốn cần chuẩn bị. Sau đó khách hàng cần thực hiện các nghĩa vụ thanh toán theo thỏa thuận và hồ sơ của đúng sản phẩm.
Lưu ý: trước khi chuyển tiền cần kiểm tra đúng chủ thể nhận tiền, mã căn, nội dung thỏa thuận đặt cọc, thời hạn thanh toán và điều kiện xử lý tiền đặt cọc.
Điều khoản chậm thanh toán trong thỏa thuận đặt cọc
Mẫu thỏa thuận đặt cọc quy định trường hợp bên đặt cọc thanh toán chậm thì khoản tiền chậm thanh toán có thể chịu mức 0,05%/ngày, tính từ ngày đến hạn đến ngày thanh toán thực tế.
Văn bản cũng nêu trường hợp tổng thời gian chậm thanh toán của các đợt vượt quá 30 ngày thì bên nhận đặt cọc có quyền đơn phương chấm dứt thỏa thuận theo điều kiện trong văn bản.
Đây là nội dung của mẫu thỏa thuận đang được tham khảo. Khi giao dịch thực tế cần đọc lại bản ký chính thức vì nội dung và thời hạn có thể được cập nhật.
Các phương án thanh toán được thể hiện trên phiếu tính giá
Phiếu tính giá sản phẩm trong tháng 9/2026 cho thấy cùng một mã căn có thể được tính theo nhiều phương án tài chính khác nhau.
01. Thanh toán theo tiến độ: phù hợp với khách hàng muốn phân bổ dòng tiền theo các mốc thanh toán.
02. Phương án hỗ trợ lãi suất: kết hợp nguồn vốn vay ngân hàng theo điều kiện chương trình tại thời điểm giao dịch.
03. Thanh toán sớm 70%: yêu cầu tỷ trọng vốn tự có lớn hơn nhưng phiếu giá có thể áp dụng chính sách khác so với thanh toán thông thường.
04. Thanh toán sớm 50%: là một phương án khác xuất hiện trong phiếu tính giá cập nhật.
Không nên chọn phương án chỉ vì tổng giá hiển thị thấp nhất. Cần so sánh lượng vốn phải bỏ ra sớm, chi phí vốn và khả năng duy trì dòng tiền.
Ví dụ tham khảo · 16/09/2026
Một căn 85 m² thay đổi giá thế nào theo phương án thanh toán?
Với mã LK06.2.39, diện tích đất 85 m², phiếu tính giá ngày 16/09/2026 thể hiện tổng giá ban đầu bao gồm VAT là 7.360.442.056 đồng.
Khi áp dụng các phương án khác nhau, tổng giá tham khảo trên cùng phiếu có sự khác biệt.
| Phương án | Giá tham khảo |
|---|---|
| Giá ban đầu gồm VAT | 7.360.442.056 đồng |
| Thanh toán tiến độ | 6.633.958.813 đồng |
| Phương án hỗ trợ lãi suất | 6.896.284.968 đồng |
| Thanh toán sớm 70% | 6.371.632.658 đồng |
| Thanh toán sớm 50% | 6.502.795.736 đồng |
Số liệu trên chỉ áp dụng cho mã LK06.2.39 theo phiếu ngày 16/09/2026, không phải bảng giá chung của toàn bộ Phú Gia Royal Park.
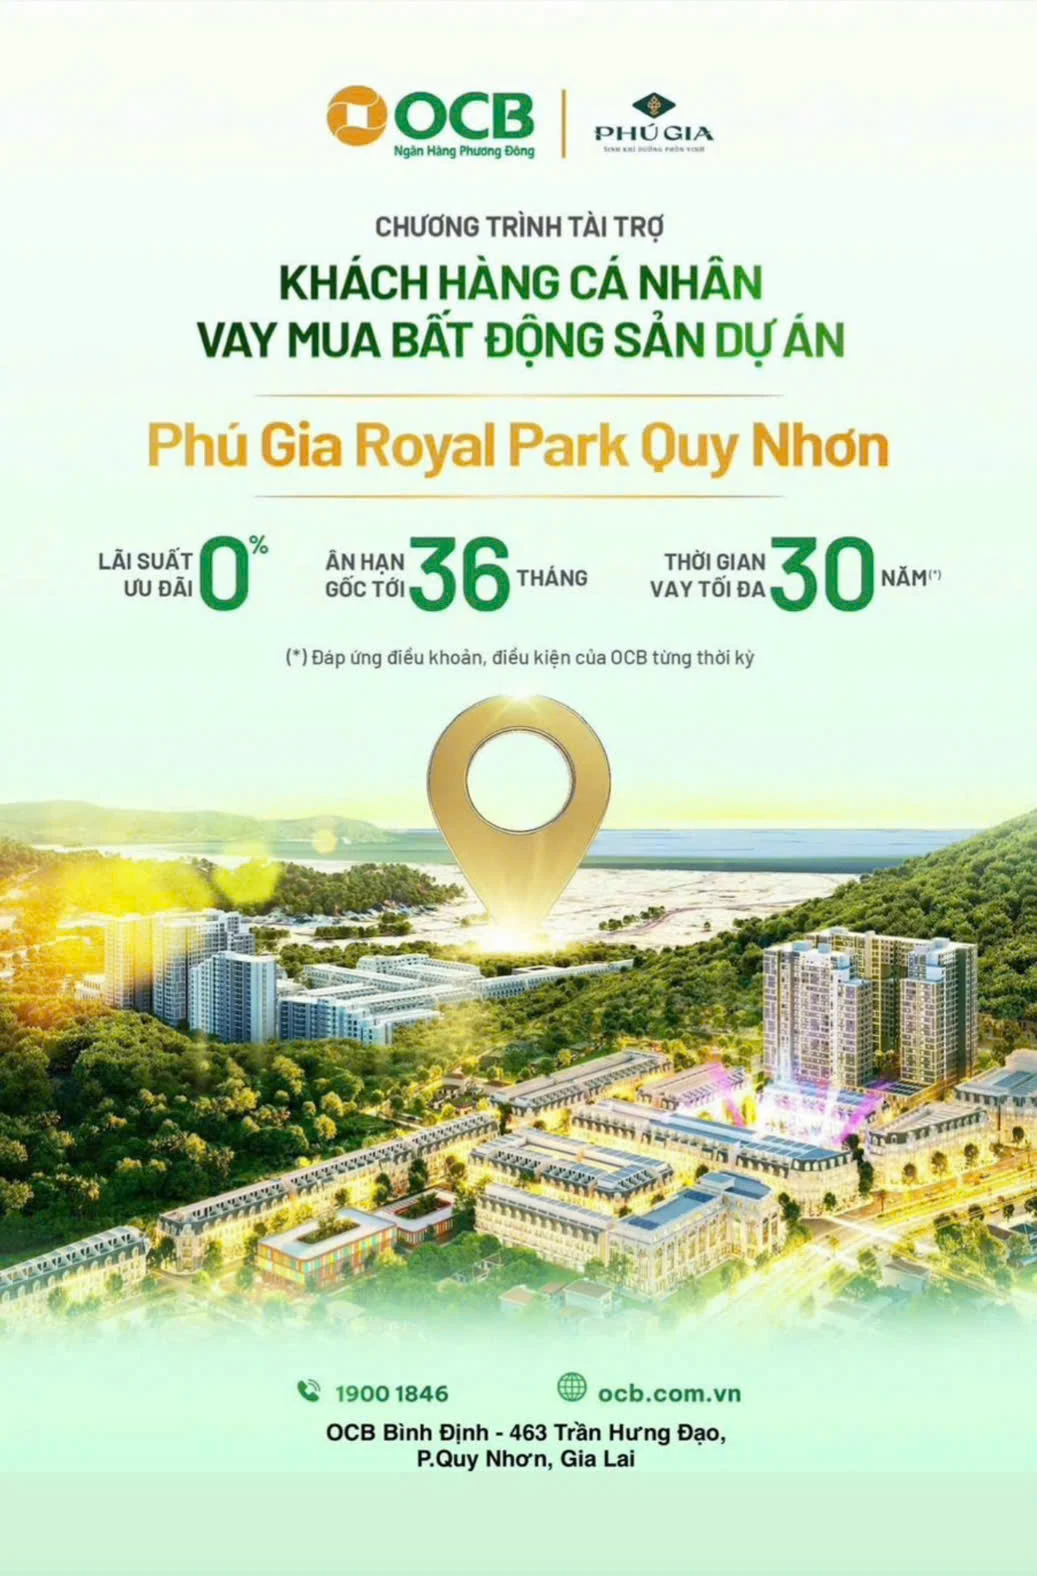
Chương trình vay OCB tại Phú Gia Royal Park Quy Nhơn
Tài liệu tài chính dự án hiện có giới thiệu chương trình vay mua bất động sản từ Ngân hàng TMCP Phương Đông – OCB.
Lãi suất ưu đãi: tài liệu giới thiệu thể hiện mức 0%.
Ân hạn gốc: tới 36 tháng theo thông tin trên tài liệu chương trình.
Thời gian vay: tối đa tới 30 năm theo điều kiện của chương trình.
Quan trọng: “0%”, “36 tháng” hay “30 năm” là thông tin của chương trình giới thiệu, không đồng nghĩa mọi khách hàng đều tự động được áp dụng toàn bộ điều kiện. Hồ sơ vay vẫn phải được ngân hàng thẩm định và phê duyệt.
“Lãi suất ưu đãi 0%” nên hiểu như thế nào?
Người mua không nên hiểu cụm từ “0%” là khoản vay không có lãi trong toàn bộ thời gian vay.
Cần hỏi rõ giai đoạn nào được áp dụng ưu đãi, ai là bên hỗ trợ phần lãi suất, thời điểm kết thúc hỗ trợ và mức lãi suất áp dụng sau thời gian ưu đãi.
Đây là phần đặc biệt quan trọng nếu người mua dự kiến sử dụng khoản vay trong nhiều năm, bởi chi phí vốn sau thời gian ưu đãi có thể ảnh hưởng đáng kể đến dòng tiền.
Ân hạn gốc tới 36 tháng có nghĩa gì?
Ân hạn gốc là khoảng thời gian khách hàng có thể chưa phải thanh toán phần nợ gốc theo lịch thông thường, nếu đáp ứng điều kiện chương trình vay.
Tuy nhiên, ân hạn gốc không đồng nghĩa khoản vay được xóa nghĩa vụ trả nợ. Sau thời gian ân hạn, khoản gốc vẫn cần được hoàn trả theo lịch của ngân hàng.
Vì vậy khách hàng nên yêu cầu ngân hàng cung cấp bảng dự kiến dòng tiền sau khi hết thời gian hỗ trợ để biết mức trả hàng tháng trong các giai đoạn tiếp theo.
Vay tối đa 30 năm có phải ai cũng được vay 30 năm?
Không nên hiểu như vậy. Thời hạn tối đa của chương trình là giới hạn sản phẩm tín dụng, còn thời hạn vay thực tế của từng khách hàng phụ thuộc vào kết quả thẩm định ngân hàng.
Ngân hàng thường xem xét hồ sơ thu nhập, khả năng trả nợ, độ tuổi, lịch sử tín dụng, tài sản bảo đảm và các tiêu chí nội bộ khác trước khi phê duyệt.
Vì vậy không nên xây kế hoạch mua dựa trên giả định chắc chắn được vay ở mức tối đa.
Chọn thanh toán sớm hay vay ngân hàng?
Không có một phương án phù hợp với tất cả người mua. Khách có sẵn dòng tiền lớn có thể quan tâm phương án thanh toán sớm, trong khi người muốn giữ lại vốn cho hoạt động khác có thể cân nhắc phương án ngân hàng.
Cách so sánh hợp lý là tính đồng thời tổng giá sau chính sách, số tiền phải bỏ ra ban đầu, số vốn vay, thời gian hỗ trợ lãi suất và nghĩa vụ trả nợ sau ưu đãi.
Với khách hàng mua để đầu tư, cũng nên tính đến khả năng thanh khoản và chi phí vốn trong trường hợp thời gian nắm giữ dài hơn dự kiến.
8 thông tin nên kiểm tra trước khi chọn phương án thanh toán
01. Tổng giá của đúng mã căn.
02. Khoản tiền đặt cọc và thời hạn phải thanh toán tiếp.
03. Các mốc thanh toán theo hợp đồng.
04. Tổng ưu đãi thực tế của từng phương án.
05. Khoản vay ngân hàng được phê duyệt thực tế.
06. Thời gian được hỗ trợ lãi suất và ân hạn gốc.
07. Lãi suất và nghĩa vụ trả nợ sau giai đoạn ưu đãi.
08. Điều khoản phạt hoặc xử lý khi thanh toán trễ.
Nên xem bảng giá và chính sách cùng một thời điểm
Giá bán và chính sách là hai dữ liệu liên quan trực tiếp. Một bảng giá được lập ngày này không nên ghép với chính sách của một thời điểm khác rồi tính ra giá cuối cùng.
Cách an toàn hơn là yêu cầu phiếu tính giá cập nhật của đúng mã căn trong ngày, trên đó thể hiện rõ phương án đang áp dụng.
Điều này cũng giúp tránh nhầm giữa giá niêm yết, giá sau chiết khấu, quà tặng và giá áp dụng với phương án ngân hàng.
Xem thêm trước khi giao dịch Phú Gia Royal Park
Chính sách tài chính nên được xem cùng giá bán, pháp lý, tiến độ, mặt bằng và vị trí của đúng sản phẩm.
→
Giá bán Shophouse – Nhà phố Phú Gia Royal Park Quy Nhơn
→
Pháp lý Phú Gia Royal Park Quy Nhơn
→
Mặt bằng & mẫu nhà Phú Gia Royal Park Quy Nhơn
Câu hỏi thường gặp về chính sách Phú Gia Royal Park Quy Nhơn
Q: Đặt cọc Phú Gia Royal Park bao nhiêu?
A: Mẫu thỏa thuận đặt cọc năm 2026 ghi nhận khoản đăng ký nguyện vọng 100 triệu đồng. Cần kiểm tra lại văn bản áp dụng cho đúng mã căn tại thời điểm giao dịch.
Q: Phú Gia Royal Park có hỗ trợ vay ngân hàng không?
A: Tài liệu hiện có giới thiệu chương trình tài trợ mua bất động sản từ OCB. Việc được cấp vay và điều kiện thực tế phụ thuộc kết quả thẩm định ngân hàng.
Q: OCB hỗ trợ lãi suất 0% trong bao lâu?
A: Tài liệu quảng bá hiện có thể hiện “lãi suất ưu đãi 0%”, nhưng thời gian và điều kiện áp dụng cụ thể cần đối chiếu thể lệ chương trình OCB tại thời điểm khách hàng làm hồ sơ.
Q: Có được ân hạn nợ gốc không?
A: Tài liệu OCB giới thiệu thời gian ân hạn gốc tới 36 tháng. Thời gian thực tế của từng hồ sơ phụ thuộc điều kiện phê duyệt.
Q: Có thể vay tới 30 năm không?
A: Tài liệu chương trình nêu thời gian vay tối đa 30 năm. Thời hạn được phê duyệt cho từng khách hàng có thể ngắn hơn tùy hồ sơ.
Q: Thanh toán sớm có được giá tốt hơn không?
A: Một số phiếu tính giá tháng 9/2026 thể hiện mức giá khác nhau giữa phương án thanh toán tiến độ, hỗ trợ lãi suất và thanh toán sớm. Chính sách cần được kiểm tra theo đúng mã căn và ngày lập phiếu.
Q: Thanh toán chậm có bị phạt không?
A: Mẫu thỏa thuận đặt cọc có điều khoản 0,05%/ngày đối với khoản chậm thanh toán và quy định liên quan trường hợp tổng thời gian chậm vượt quá 30 ngày. Cần đọc bản hợp đồng/thỏa thuận chính thức trước khi ký.
Kiểm tra dòng tiền theo mã căn
Nhận phiếu tính giá Phú Gia Royal Park Quy Nhơn cập nhật
Nên lựa chọn mã căn trước, sau đó so sánh trực tiếp phương án thanh toán tiến độ, thanh toán sớm và phương án vay ngân hàng trên cùng một phiếu giá.
Xem Phú Gia Royal Park Quy Nhơn
Chính sách tài chính và điều kiện tín dụng có thể được điều chỉnh theo từng thời kỳ. Thông tin cuối cùng căn cứ hồ sơ giao dịch và phê duyệt của ngân hàng.
